Pematuhan e-Invois LHDN: Apa yang Perlu Diketahui oleh Perniagaan
Pada 15 Disember 2025, LHDN memperkenalkan rangka kerja terperinci yang menggariskan cara semakan pematuhan e-Invois akan dijalankan.
Ini menandakan langkah penting dalam peralihan negara ke arah ekosistem cukai yang lebih telus dan dipacu data, serta memberi isyarat bahawa penguatkuasaan kini akan menjadi lebih berstruktur, konsisten dan meluas.
Bagi perniagaan, terutamanya PKS dan perusahaan yang sedang berkembang, mesejnya jelas: pematuhan bukan lagi sekadar memfailkan cukai; ia adalah mengenai mengekalkan rekod digital yang bersih, boleh diselaraskan dan boleh diaudit pada setiap masa.
Pendekatan Berstruktur untuk Semakan Pematuhan
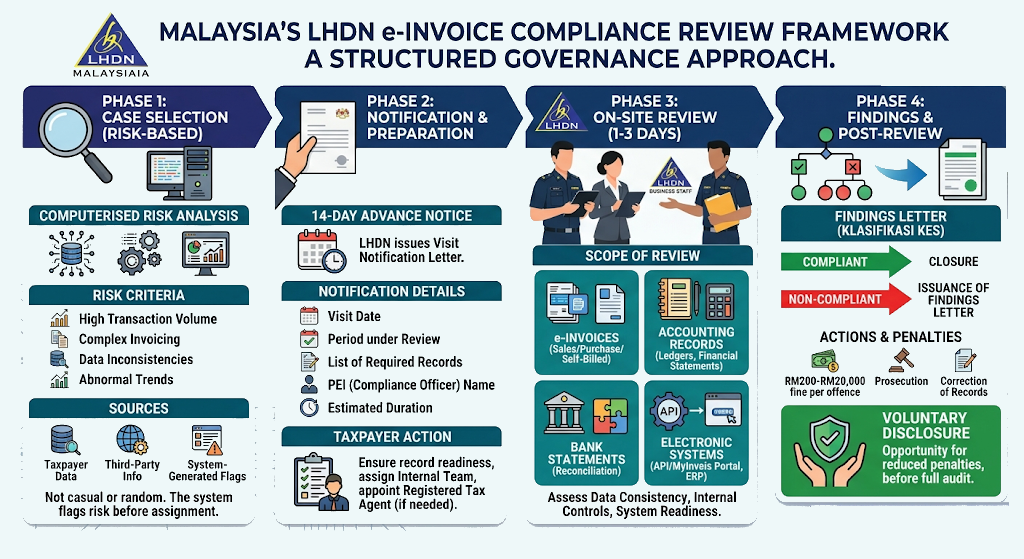
Di bawah rangka kerja baharu ini, LHDN akan menjalankan semakan pematuhan menggunakan pendekatan berasaskan risiko. Ini bermakna perniagaan tidak disemak secara rawak; sebaliknya, ia dipilih berdasarkan corak, ketidakselarasan atau anomali yang dikenal pasti dalam data kewangan dan e-Invois mereka.
Proses semakan mungkin termasuk:
- Semakan silang e-Invois yang diserahkan berbanding pendapatan yang dilaporkan
- Membandingkan rekod transaksi dengan penyata bank
- Mengenal pasti jurang, duplikasi atau percanggahan dalam pengeluaran invois
- Menganalisis trend pelaporan merentasi tempoh
Yang penting, skop semakan boleh meliputi rekod sehingga dua tahun, membolehkan LHDN menilai corak dari semasa ke semasa dan bukannya insiden terpencil.
Jangkauan Luas: Pendedahan Pendakwaan sehingga 12 Tahun
Walaupun tempoh semakan pematuhan mungkin merangkumi dua tahun, implikasi ketidakpatuhan melangkaui tempoh tersebut. Menurut rangka kerja itu, tindakan pendakwaan boleh diteruskan sehingga 12 tahun jika percanggahan serius, kurang lapor atau aktiviti penipuan dikenal pasti.
Tempoh semakan semula yang panjang ini menyerlahkan kepentingan mengekalkan integriti data sejarah. Perniagaan tidak boleh menganggap pematuhan sebagai latihan jangka pendek, ia mesti disematkan ke dalam proses operasi yang berterusan.
Apa Sebenarnya yang Akan Diperiksa oleh LHDN?
Semakan pematuhan LHDN adalah komprehensif dan melangkaui e-Invois sahaja. Perniagaan harus menjangkakan penelitian merentasi pelbagai sumber data, termasuk:
1. e-Invois dan Dokumen Sokongan
- Masa dan ketepatan pengeluaran invois
- Pengelasan transaksi yang betul
- Penyelarasan dengan keperluan e-Invois LHDN
2. Resit dan Rekod Jualan
- Konsistensi antara jualan yang direkodkan dan invois yang dikeluarkan
- Pengesanan resit yang hilang atau duplikat
3. Rekod Kewangan
- Penyata untung rugi
- Catatan lejar am
- Pengisytiharan pendapatan
4. Penyata Bank
- Padanan aliran masuk dan aliran keluar berbanding transaksi yang dilaporkan
- Pengenalpastian hasil yang tidak dilaporkan
- Pengesahan jejak pembayaran
Pendekatan berbilang lapisan ini memastikan percanggahan tidak mudah terlepas pandang.
Apa Maksud Ini untuk Perniagaan
Pengenalan rangka kerja ini meningkatkan tahap pematuhan cukai di Malaysia.
Perniagaan kini dijangka beroperasi dengan tahap disiplin kewangan dan konsistensi data yang selaras dengan pelaporan digital masa nyata.
Implikasi utama termasuk:
- Kesediaan audit yang lebih tinggi: Perniagaan harus sentiasa bersedia untuk semakan, bukan hanya semasa tempoh pemfailan cukai
- Toleransi yang dikurangkan untuk kesilapan: Walaupun ketidakselarasan kecil merentasi sistem boleh mencetuskan amaran risiko
- Peningkatan kebergantungan pada ketepatan digital: Proses manual dan sistem yang tidak bersambung boleh menyebabkan kesilapan yang mahal
Ringkasnya, pematuhan beralih daripada aktiviti berkala kepada fungsi perniagaan yang berterusan dan bersepadu.
Bagaimana Perniagaan Boleh Bersedia
Untuk mengemudi landskap baharu ini dengan berkesan, perniagaan harus mengamalkan pendekatan proaktif terhadap pematuhan. Berikut adalah langkah-langkah utama untuk bermula:
1. Selaraskan Data e-Invois Secara Berkala
Pastikan rekod e-Invois sentiasa selaras dengan:
- Pendapatan yang dilaporkan
- Data sistem perakaunan
- Penyata kewangan
Penyelarasan berkala membantu mengenal pasti percanggahan awal—sebelum ia meningkat menjadi risiko pematuhan.
2. Kukuhkan Amalan Penyimpanan Rekod
Kekalkan rekod yang tersusun rapi dan lengkap, termasuk:
- Invois dan resit
- Dokumentasi sokongan
- Rekod pembayaran
Penyimpanan rekod yang baik bukan sahaja keperluan pematuhan, ia berfungsi sebagai barisan pertahanan pertama anda semasa semakan.
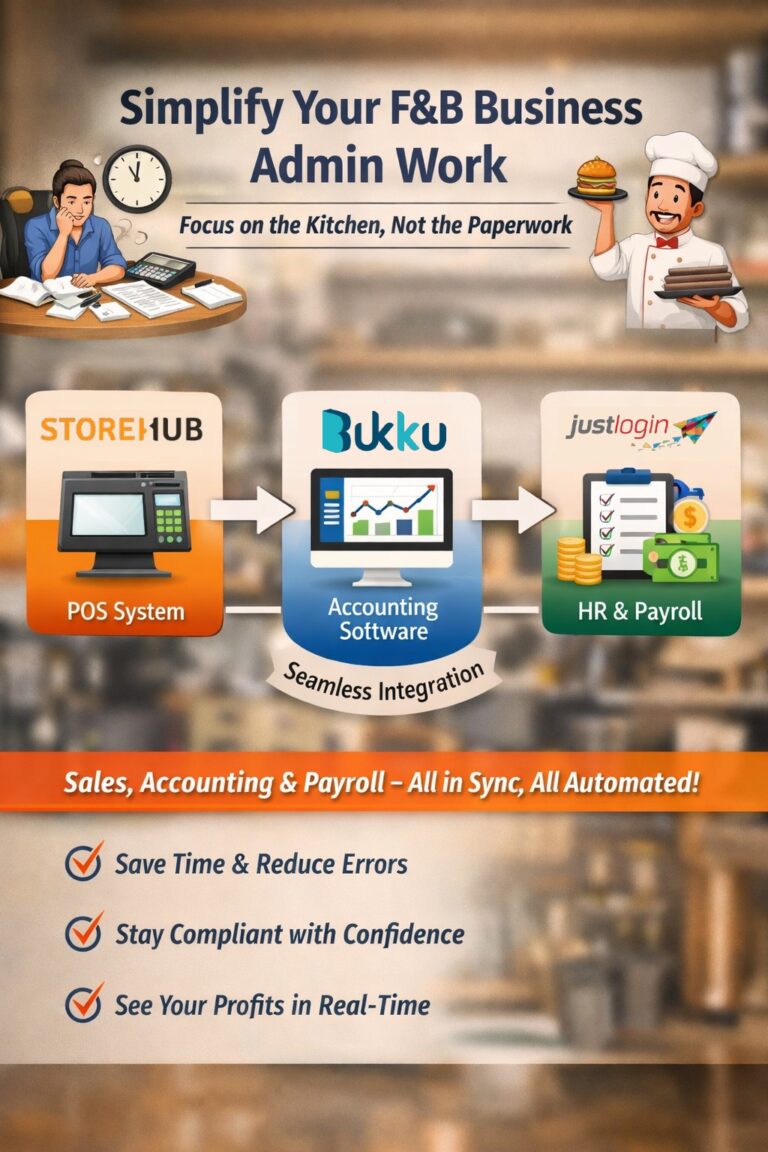
3. Integrasikan Sistem Jika Boleh
Sistem yang tidak bersambung meningkatkan risiko ketidakselarasan data. Pertimbangkan untuk mengintegrasikan:
- Perisian perakaunan
- Perisian gaji
- Penyelesaian tempat jualan
- Platform e-Invois – elakkan penyerahan manual
Sistem bersepadu meningkatkan ketepatan, kebolehkesanan dan kecekapan.
4. Jalankan Semakan Dalaman
Jangan tunggu LHDN mengenal pasti isu. Lakukan audit dalaman secara berkala untuk:
- Memeriksa ketidakpadanan
- Mengesahkan pematuhan dengan peraturan e-Invois
- Memperbaiki kawalan dalaman
5. Latih Pasukan Anda
Pastikan pasukan kewangan, perakaunan dan operasi memahami:
- Keperluan e-Invois
- Amalan kemasukan data yang betul
- Tanggungjawab pematuhan
Kesilapan manusia kekal sebagai salah satu risiko pematuhan terbesar.
Fikiran Akhir
Rangka kerja semakan pematuhan e-Invois LHDN mewakili peralihan yang jelas ke arah ketelusan data dan ketepatan penguatkuasaan. Dengan semakan berdasarkan analisis risiko, liputan pelbagai titik data kewangan, dan tempoh pendakwaan yang panjang sehingga 12 tahun, perniagaan mesti mengambil pendekatan yang lebih berdisiplin dan proaktif terhadap pematuhan.
Pengajaran utama?
Ketepatan, konsistensi dan penyelarasan tepat pada masanya bukan lagi pilihan—ia adalah penting.
Dengan mengukuhkan proses dalaman hari ini, perniagaan bukan sahaja dapat kekal patuh tetapi juga membina asas kewangan yang lebih berdaya tahan dan sedia audit untuk masa hadapan.