Bagaimana PCB Dikira ke atas Bonus di Malaysia?
- PCB dan bonus: tiada cukai bonus berasingan di Malaysia: Bonus dianggap sebagai imbuhan tambahan untuk PCB, yang boleh meningkatkan anggaran cukai tahunan pekerja dan menyebabkan potongan PCB yang lebih tinggi pada bulan bonus dibayar.
Mengapa PCB tiba-tiba meningkat apabila pekerja menerima bonus?
Ini adalah soalan lazim bagi kakitangan gaji dan akaun, terutamanya apabila memproses bonus tahunan, komisen, tunggakan atau bayaran tambahan lain.
Perkara pertama yang perlu difahami ialah Malaysia tidak mempunyai “cukai bonus” yang berasingan.
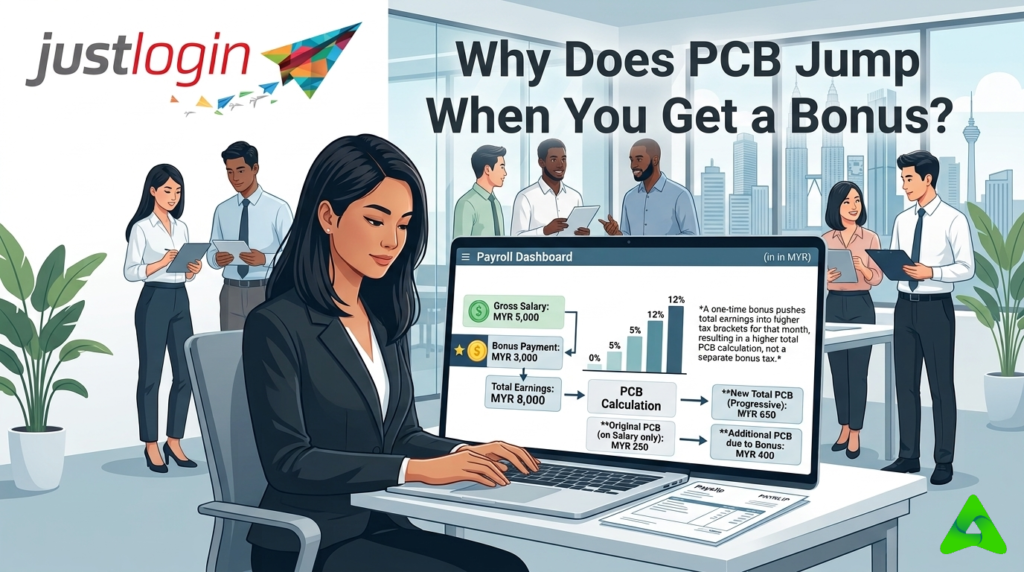
Sebaliknya, bonus secara amnya dianggap sebagai imbuhan tambahan untuk Potongan Cukai Bulanan (PCB). Bayaran tambahan ini boleh meningkatkan anggaran cukai pekerja untuk tahun tersebut, yang boleh mengakibatkan potongan PCB yang lebih tinggi pada bulan bonus dibayar.
Tetapi pengiraan ini lebih daripada sekadar mengenakan peratusan kepada bonus.
Mari kita lihat secara ringkas.
Apakah itu PCB?
PCB, atau Potongan Cukai Bulanan, ialah jumlah yang dipotong oleh majikan daripada imbuhan pekerja setiap bulan dan dibayar kepada HASiL bagi pihak pekerja.
Tujuannya adalah untuk mengutip cukai pendapatan pekerja secara progresif sepanjang tahun dan bukannya pekerja membayar keseluruhan jumlah pada akhir tahun cukai.
Majikan boleh menentukan PCB menggunakan jadual yang ditetapkan atau kaedah pengiraan berkomputer. Spesifikasi pengiraan berkomputer HASiL 2026 semasa menetapkan pengiraan berasingan untuk imbuhan biasa dan imbuhan tambahan.
Apakah itu imbuhan biasa?
Imbuhan biasa secara amnya adalah gaji bulanan tetap pekerja.
Contohnya:
- Gaji pokok
- Upah tetap
- Lebih masa
- Elaun tetap tertentu
- Imbuhan lain yang membentuk sebahagian daripada gaji bulanan biasa pekerja
Pengiraan gaji menggunakan keadaan pekerja dan maklumat terkumpul sepanjang tahun untuk menentukan PCB yang sesuai.
Ini bermakna PCB bukan sekadar:
Gaji bulanan × kadar cukai
Terdapat lebih banyak lagi dalam pengiraan tersebut.
Apakah itu imbuhan tambahan?
Imbuhan tambahan ialah bayaran yang bukan sebahagian daripada imbuhan bulanan biasa pekerja.
Sebagai contoh, pengiraan berkomputer HASiL 2026 mengenal pasti item seperti:
- Bonus
- Tunggakan
- Komisen
- Ganjaran
- Pampasan
- Fi pengarah yang tidak dibayar bulanan
- Cukai pendapatan yang dibayar oleh majikan bagi pihak pekerja
- Bayaran lain tertentu
Perkara penting ialah bukan setiap bayaran yang digambarkan sebagai komisen atau fi harus secara automatik dianggap sebagai imbuhan tambahan. Sifat dan kekerapan pembayaran adalah penting.
Sebagai contoh, HASiL secara khusus mengenal pasti fi pengarah yang tidak dibayar bulanan sebagai imbuhan tambahan.
Jadi, apa yang berlaku apabila pekerja menerima bonus?
Mari kita gunakan contoh mudah.
Seorang pekerja menerima:
Gaji bulanan: RM8,000
Bonus tahunan: RM15,000
Pekerja telah pun dipotong PCB daripada gaji tetap mereka sepanjang tahun.
Apabila bonus RM15,000 dibayar, gaji tidak hanya mengambil bonus dan mengenakan satu peratusan cukai rata kepadanya.
Sebaliknya, imbuhan tambahan digabungkan ke dalam pengiraan PCB yang ditetapkan.
Pengiraan mengambil kira keseluruhan imbuhan pekerja dan maklumat relevan lain untuk menentukan kedudukan cukai tahunan.
PCB tambahan kemudiannya ditentukan selepas mengambil kira PCB yang telah dipotong dan jumlah lain yang berkenaan.
Cara mudah untuk memahami pengiraan
Anda mungkin menemui penjelasan seperti:
Cukai selepas bonus − Cukai sebelum bonus = Cukai tambahan
Ini berguna untuk memahami idea di sebalik pengiraan, tetapi ia tidak boleh dianggap sebagai formula PCB HASiL yang sebenar.
Pengiraan berkomputer sebenar adalah lebih terperinci.
Secara ringkas, prosesnya lebih dekat kepada:
Kira kedudukan cukai tahunan pekerja termasuk imbuhan tambahan
kemudian
Ambil kira PCB yang telah dipotong dan jumlah lain yang berkenaan
untuk mendapatkan PCB tambahan yang perlu dipotong.
Contoh pengiraan HASiL 2026 menunjukkan pendekatan ini. Sebagai contoh, satu pengiraan menghasilkan PCB tahunan sebanyak RM4,148.40 selepas memasukkan imbuhan tambahan. Selepas menolak PCB terkumpul sebanyak RM2,859.60, PCB tambahan yang perlu dipotong ialah RM1,288.80.
Inilah sebabnya mengapa PCB tambahan mungkin kelihatan agak berbeza daripada sekadar mengenakan peratusan cukai kepada bonus.
Mengapa PCB ke atas bonus kadang-kadang kelihatan sangat tinggi?
Di sinilah sistem cukai progresif Malaysia memainkan peranan.
Bagi individu pemastautin, bahagian pendapatan bercukai yang berbeza dicukai pada kadar yang berbeza. Sebagai contoh, kadar cukai individu yang diterbitkan pada tahun 2026 semasa termasuk:
- Sehingga RM5,000: 0%
- RM5,001–RM20,000: 1%
- RM20,001–RM35,000: 3%
- RM35,001–RM50,000: 6%
- RM50,001–RM70,000: 11%
- RM70,001–RM100,000: 19%
- RM100,001–RM400,000: 25%
Jalur yang lebih tinggi dikenakan kepada pendapatan bercukai yang lebih tinggi.
Ini bermakna apabila bonus menolak pendapatan bercukai pekerja ke dalam jalur cukai yang lebih tinggi, sebahagian daripada pendapatan tambahan mungkin secara efektif jatuh ke dalam kadar marginal yang lebih tinggi.
Walau bagaimanapun, tidak betul untuk mengatakan bahawa keseluruhan bonus dicukai pada kadar cukai tertinggi pekerja.
Contoh mudah
Katakan pendapatan bercukai pekerja sudah sekitar RM90,000 sebelum menerima bonus RM15,000.
Bonus boleh menolak pendapatan bercukai melebihi RM100,000.
Pekerja tidak tiba-tiba membayar cukai 25% ke atas keseluruhan bonus RM15,000.
Sebaliknya, bahagian pendapatan bercukai yang berbeza jatuh dalam jalur cukai progresif yang relevan.
Ini adalah salah satu sebab mengapa potongan PCB ke atas bonus boleh kelihatan sangat besar.
Bagaimana pula dengan caruman KWSP?
Caruman KWSP juga boleh mempengaruhi pengiraan.
Pengiraan PCB berkomputer HASiL mengambil kira caruman KWSP atau dana yang diluluskan yang layak, tertakluk kepada had yang berkenaan.
Pengiraan 2026 secara khusus mengenal pasti caruman KWSP yang berkaitan dengan imbuhan tambahan secara berasingan.
Jadi, kakitangan gaji tidak seharusnya menganggap bahawa:
Jumlah bonus = jumlah bercukai yang digunakan dalam pengiraan PCB akhir
Mungkin terdapat pelarasan sebelum jumlah PCB akhir ditentukan.
Maklumat lain apakah yang boleh mempengaruhi PCB?
Pengiraan juga boleh bergantung kepada maklumat seperti:
- Status perkahwinan pekerja
- Bilangan dan kategori anak yang layak
- Potongan dan rebat individu
- Caruman KWSP atau dana yang diluluskan
- Zakat
- PCB yang telah dipotong awal tahun
- Imbuhan yang diterima daripada majikan terdahulu sepanjang tahun semasa
- Potongan atau pelarasan lain yang ditetapkan
Inilah sebabnya mengapa kakitangan gaji memerlukan maklumat pekerja yang tepat.
Apakah itu TP3?
TP3 amat penting apabila pekerja menyertai syarikat baharu sepanjang tahun.
Ia menyediakan majikan baharu dengan maklumat mengenai imbuhan, KWSP, PCB dan jumlah relevan lain daripada pekerjaan terdahulu sepanjang tahun semasa.
Maklumat ini kemudiannya boleh dimasukkan dalam pengiraan PCB.
Oleh itu, ia bukan sekadar borang yang bertanya tentang apa yang diperoleh pekerja pada tahun-tahun sebelumnya.
Mengapa mengira PCB bonus secara manual berisiko?
Bagi syarikat kecil dengan hanya beberapa pekerja, gaji mungkin kelihatan mudah.
Tetapi pengiraan menjadi lebih rumit apabila anda mempunyai:
- Annual bonuses
- Komisen bulanan dan bukan bulanan
- Tunggakan
- Pekerja yang menyertai sepanjang tahun
- Situasi cukai pekerja yang berbeza
- Caruman KWSP
- Pelepasan dan potongan cukai
- Perubahan gaji sepanjang tahun
- PCB yang telah dipotong pada bulan-bulan sebelumnya
Hamparan tentu boleh membantu dalam penyimpanan rekod, tetapi individu yang menyediakan gaji masih perlu memahami angka mana yang harus dimasukkan ke dalam pengiraan dan bagaimana kaedah yang ditetapkan berfungsi.
Kesilapan kecil boleh mengakibatkan jumlah PCB yang salah dipotong.
Perisian gaji boleh memudahkan proses
Di sinilah sistem gaji yang baik boleh berguna.
Objektifnya bukan sekadar untuk menghasilkan slip gaji.
Sistem gaji yang baik harus membantu dengan pengiraan asas dan menjejaki maklumat pekerja serta angka kumulatif yang diperlukan untuk pemprosesan gaji.
HASiL sendiri menyediakan PCB untuk ditentukan menggunakan kaedah pengiraan berkomputer, dan majikan bertanggungjawab untuk membuat potongan bulanan yang diperlukan dan menyerahkannya dalam tempoh masa yang ditetapkan.
Bagi perniagaan yang memproses bonus dan imbuhan tambahan lain, mempunyai proses gaji yang betul dapat mengurangkan pengiraan manual dan risiko kesilapan.
Jangan anggap potongan PCB yang tinggi bermakna ada sesuatu yang tidak kena
Apabila pekerja melihat potongan PCB yang besar daripada bonus mereka, reaksi pertama mungkin:
“Mengapa begitu banyak cukai dipotong?”
Ia tidak semestinya bermakna majikan telah mengiranya dengan salah.
Potongan itu mungkin hasil daripada pengiraan tahunan yang ditetapkan, mengambil kira imbuhan tambahan bersama-sama dengan imbuhan terkumpul pekerja, PCB yang telah dipotong, potongan yang berkenaan dan maklumat relevan lain.
Perkara penting ialah memahami bagaimana jumlah itu diperoleh.
PCB adalah mekanisme potongan cukai bulanan. Ia tidak semestinya liabiliti cukai akhir pekerja untuk tahun tersebut.
Kedudukan cukai akhir pekerja akhirnya ditentukan apabila penyata cukai pendapatan tahunan diserahkan.
Senarai semak praktikal untuk kakitangan gaji
Sebelum memproses bonus, pastikan anda mempunyai:
- Jumlah bonus yang betul
Sahkan bonus yang diluluskan sebelum menjalankan gaji. - Maklumat pekerja yang betul
Semak status perkahwinan, anak-anak, maklumat KWSP dan butiran relevan lain. - Maklumat pekerjaan terdahulu tahun semasa
Bagi pekerja yang menyertai sepanjang tahun, semak sama ada maklumat TP3 diperlukan. - Potongan PCB sebelumnya
Pastikan angka PCB kumulatif adalah terkini. - Perlakuan bayaran yang betul
Tentukan sama ada bayaran harus dianggap sebagai imbuhan biasa atau imbuhan tambahan di bawah peraturan yang berkenaan. - Perlakuan KWSP yang betul
Semak sama ada KWSP terpakai dan bagaimana caruman mempengaruhi pengiraan. - PCB yang terhasil
Semak PCB tambahan sebelum memuktamadkan gaji.
Kesimpulannya
Mengira PCB ke atas bonus bukan sekadar mengambil jumlah bonus dan mendarabkannya dengan kadar cukai.
Pengiraan mengambil kira kedudukan cukai pekerja yang lebih luas, termasuk imbuhan terkumpul, imbuhan tambahan, PCB yang telah dipotong dan potongan serta caruman yang berkenaan.
Berita baiknya ialah kakitangan gaji tidak perlu melakukan semua pengiraan ini secara manual.
Di Adventus Business Consult, kami membantu PKS Malaysia meneroka penyelesaian gaji awan praktikal dan sokongan gaji luaran, termasuk penyelesaian yang dapat membantu memudahkan pemprosesan gaji dan pengiraan berkanun.
Jika proses gaji anda menjadi lebih rumit apabila perniagaan anda berkembang, mungkin sudah tiba masanya untuk mencari cara yang lebih baik untuk menguruskannya.
Perlukan bantuan menyemak proses gaji anda? Berbincanglah dengan Adventus Business Consult untuk perbincangan tanpa obligasi.
Tempah panggilan penemuan percuma hari ini
Kami akan menyemak keperluan perniagaan anda serta apa yang pasukan anda selesa kendalikan, kemudian memberi cadangan yang paling sesuai untuk anda.